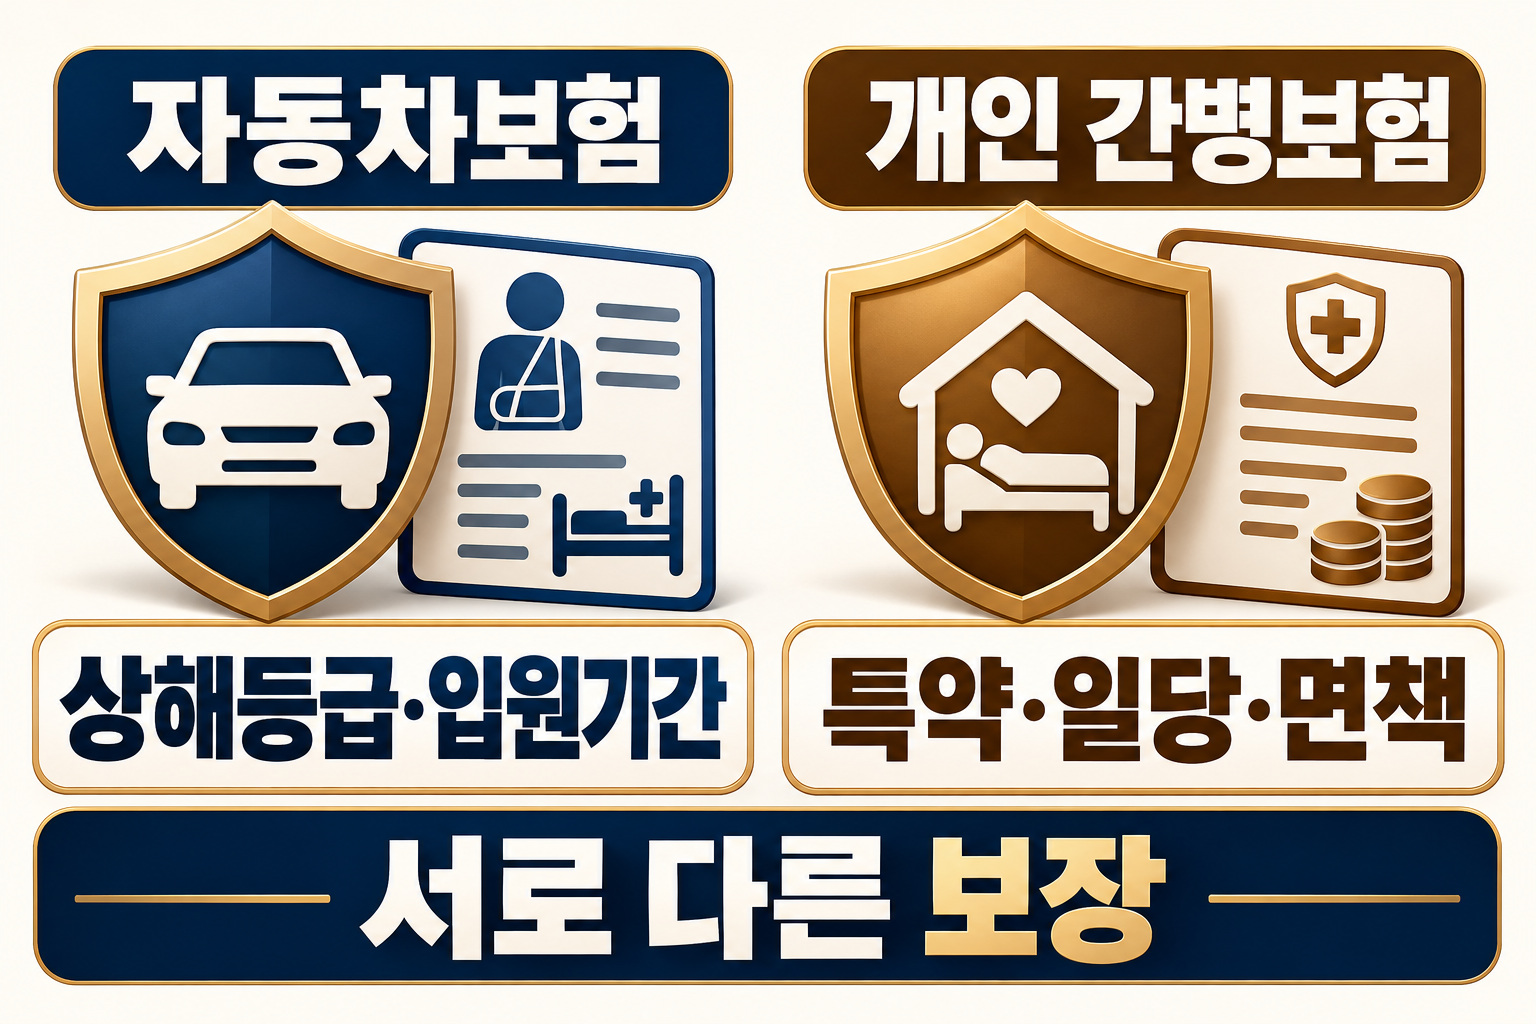
교통사고 자동차보험의 간병비와 내가 따로 가입한 개인 간병보험은 같은 보장이 아니에요. 자동차보험 대인배상의 간병비는 중상해 1~5급, 실제 입원기간과 등급별 인정일수를 보고, 개인 간병보험은 보험증권에 붙은 간병인 사용일당·간호간병통합서비스·장기요양 같은 담보의 지급사유와 한도를 따져요.
자동차보험은 상해등급과 실제 입원기간을 먼저 봐요
손해보험협회와 자동차보험 표준약관은 부상 입원 중 간병인이 필요한 상해등급 1~5급 환자가 객관적인 증빙자료를 제출한 경우를 간병비 인정 대상으로 설명해요. 단순히 팔이나 다리가 불편하다는 사정만으로 자동 지급되는 것은 아니고, 진단서·진료기록·입원기록 등으로 상해등급과 간병 필요성을 판단해요.
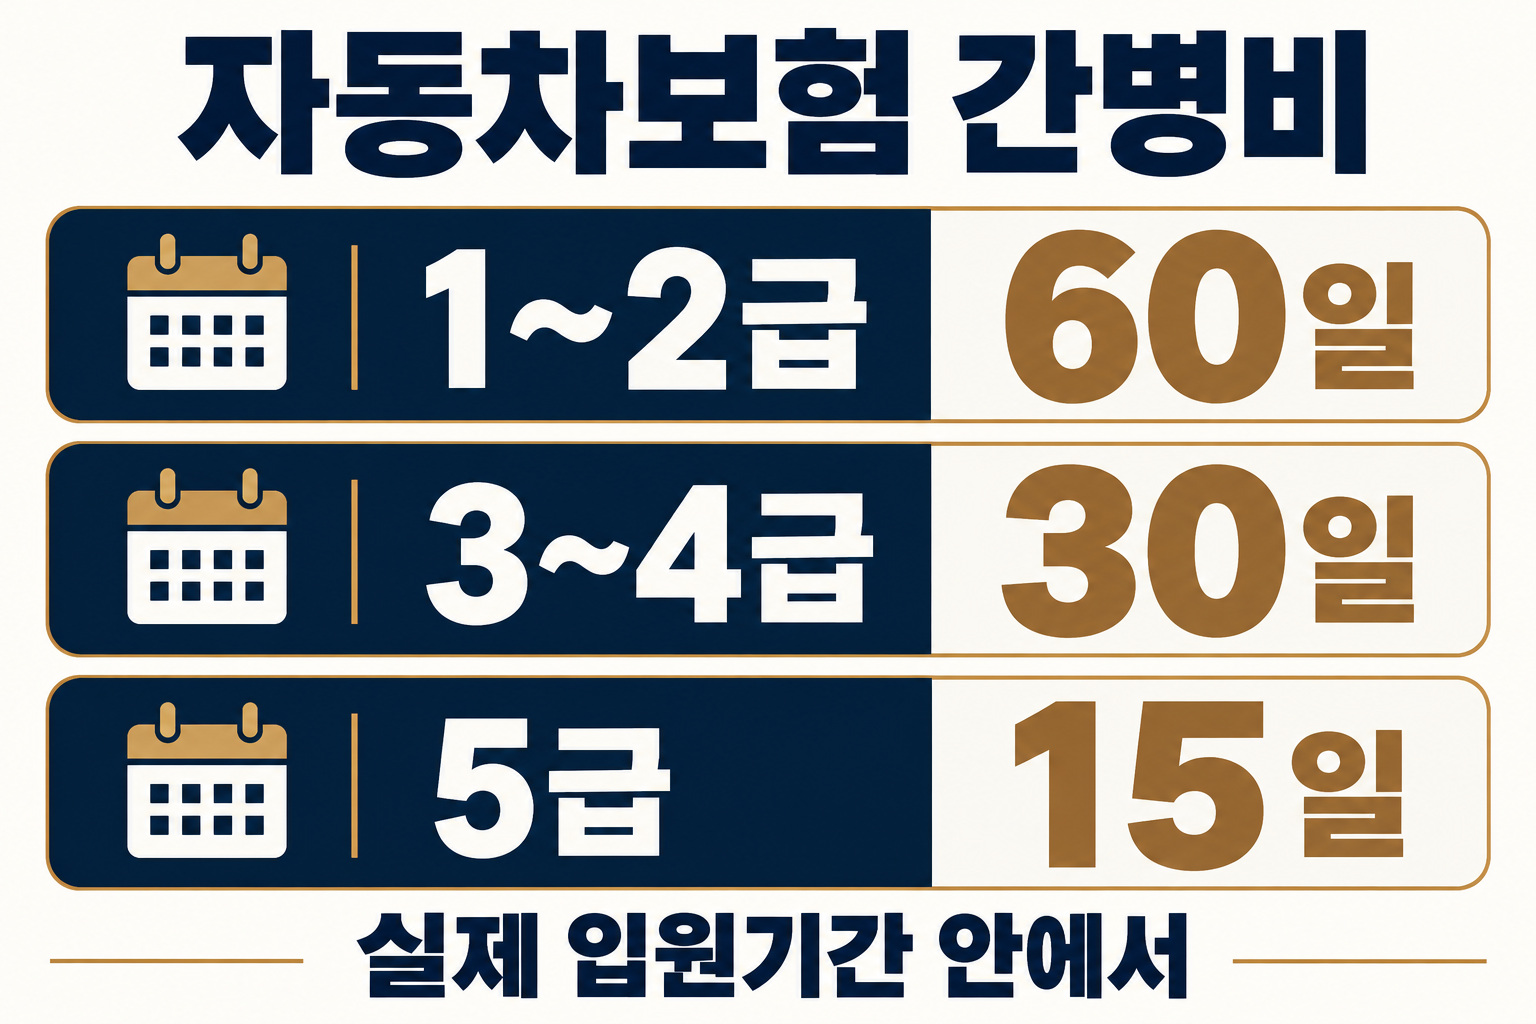
등급별 인정일수 한도는 1~2급 60일, 3~4급 30일, 5급 15일이고 그 범위 안에서도 실제 입원기간을 인정해요. 예를 들어 3급이라도 실제 입원이 12일이면 30일을 모두 지급한다는 뜻이 아니에요. 지급액은 1일 1인 이내, 일용근로자 임금을 기준으로 보고 정확한 산정은 보험회사 보상담당자에게 확인해야 해요.
7세 미만 입원 자녀에는 별도 기준이 있어요
같은 사고로 부모 중 한 명이 사망하거나 상해등급 1~5급의 상해를 입은 7세 미만 입원 자녀도 객관적인 증빙자료가 있으면 실제 입원기간에 대해 최대 60일 한도로 간병비 대상이 될 수 있어요. 이는 모든 7세 미만 입원에 자동 적용되는 규정이 아니라 같은 사고와 부모의 상태, 가족관계와 입원 기록을 함께 확인하는 기준이에요.
두 간병비 기준이 한 피해자에게 겹치는 경우에는 표준약관상 많은 금액 하나를 지급하는 구조예요. ‘부모 기준 60일에 아이 기준 60일을 더한다’고 계산하면 안 돼요.
개인 간병보험은 내 특약의 지급사유가 출발점이에요
손해보험협회는 간병보험을 타인의 간병이 필요한 상태와 그로 인한 손해를 보장하는 보험으로 설명해요. 하지만 실제 상품에는 간병인을 직접 사용한 날, 간호간병통합서비스 이용, 질병·상해 입원, 장기요양등급처럼 서로 다른 담보가 붙을 수 있어요. 지급 일당과 면책기간, 최대일수도 계약마다 달라요.
따라서 자동차보험에서 간병비가 인정되지 않았다고 개인 간병보험도 반드시 부지급되는 것은 아니고, 반대로 자동차보험 대상이라고 개인 특약이 자동 지급되는 것도 아니에요. 두 보험의 지급사유와 중복조정 조항, 실제 지출 증빙 필요 여부를 각각 확인해야 해요.
입원 필요성과 간병 필요성도 따로 기록돼야 해요
심평원은 자동차보험 입원을 일상생활에 지장을 초래할 정도의 심한 통증 등으로 안정이 필요하고 의료인의 지속적 관찰과 수시 치료가 필요한 경우에 사례별로 인정한다고 안내해요. 여기에 간병비를 청구하려면 입원 사실 외에도 왜 간병인이 필요했는지 보여 줄 자료가 중요해요.
혼자 먹기·옷 입기·이동·화장실 사용이 어느 정도 어려웠는지, 간병인이 실제로 언제 어떤 도움을 제공했는지 기록해 두세요. 가족이 돌본 경우와 유료 간병인을 쓴 경우에 필요한 증빙이 다를 수 있으므로 비용을 쓰기 전에 보험회사에 인정 서류를 확인하는 편이 좋아요.
청구 전 다섯 가지를 구분해 물어보세요
첫째, 자동차보험 상해등급이 몇 급으로 판단됐는지 확인해요. 둘째, 실제 입원기간과 간병 필요 기간을 나눠요. 셋째, 자동차보험 표준약관상 간병비 대상과 인정일수에 해당하는지 물어요. 넷째, 개인 보험증권에서 간병 관련 특약 이름과 일당·한도·면책을 찾아요. 다섯째, 간병계약서·영수증·이체내역·간병기록·가족관계증명 중 무엇을 제출해야 하는지 확인해요.
보험금이 지급된다는 답변을 의료기관의 진료 가능 여부와 섞지 않는 것이 핵심이에요. 의료기관은 환자의 상태와 필요한 진료를 판단하고, 보험회사는 약관과 증빙을 심사해요. 두 판단을 각각 문서로 남기면 나중에 설명이 달라졌을 때 확인하기 쉬워요.