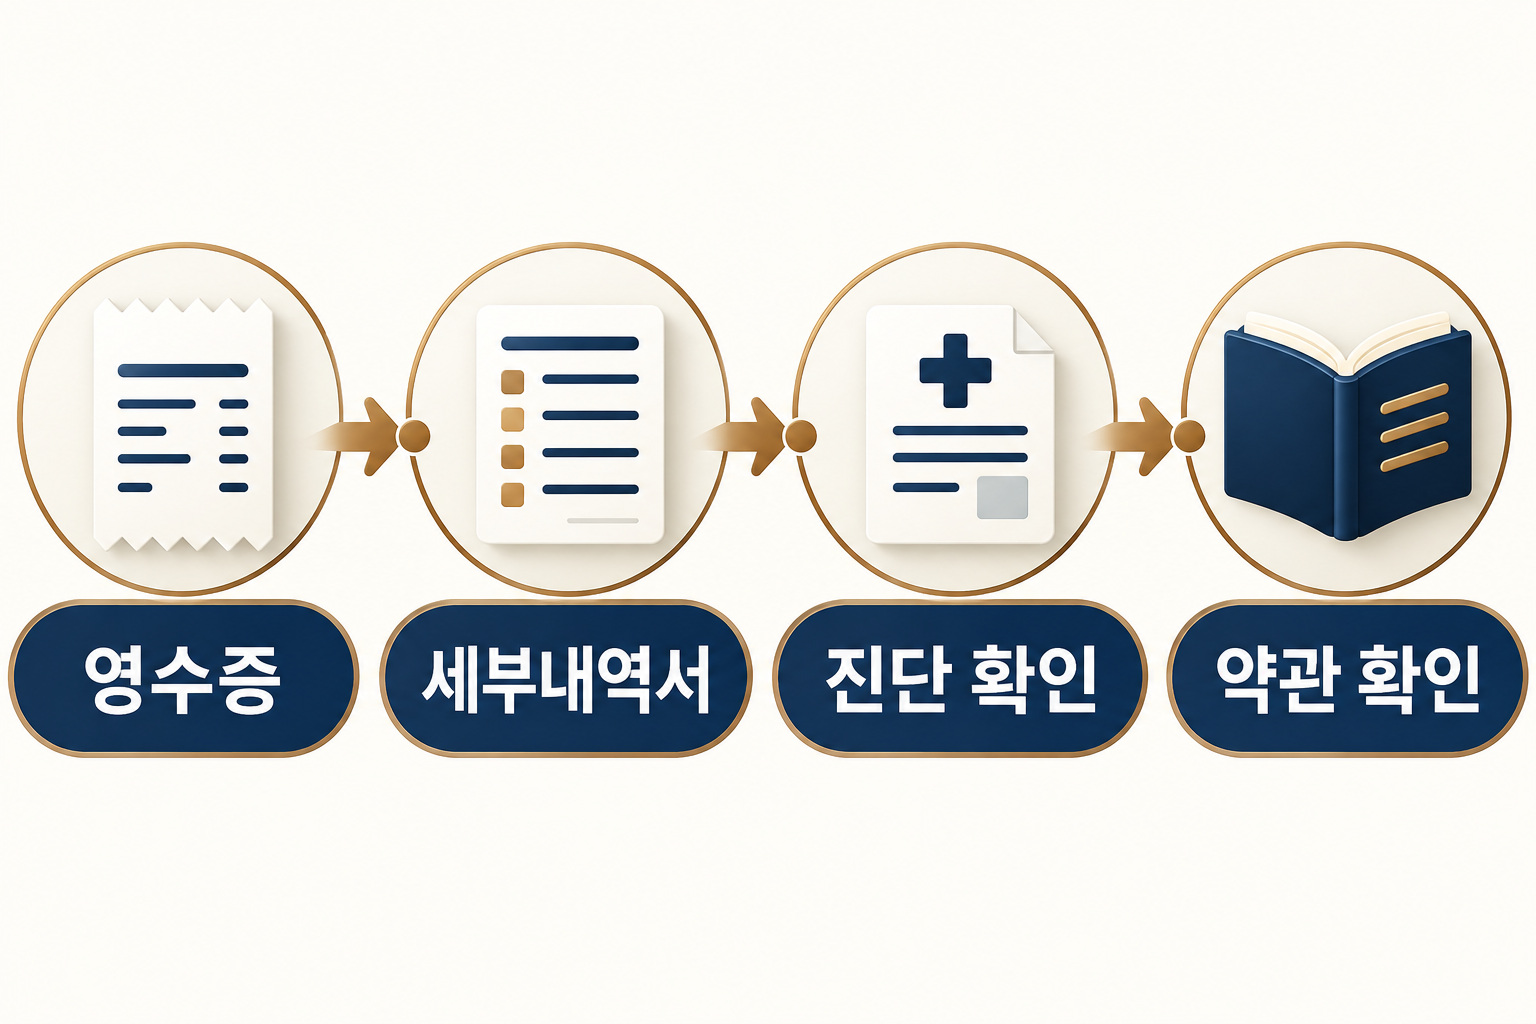
한의원 입원 실손보험 청구는 먼저 진료비 계산서·영수증, 진료비 세부내역서, 진단 확인 서류를 준비하고, 보장한도와 자기부담금은 내 가입연도와 증권·약관으로 확인하는 순서가 안전해요. ‘한의원 입원은 모두 된다’거나 ‘하루 얼마까지 나온다’는 공통 답은 없어요. 치료의 실제 내용, 가입 담보, 면책, 보험회사의 심사에 따라 달라져요.
입원 청구의 기본 서류는 세 묶음이에요
손해보험협회 안내는 입원 의료비 청구서류로 진료비 계산서·영수증, 진료비 세부내역서, 진단서를 제시해요. 여기에 보험금청구서, 개인정보 처리 동의와 신분 확인처럼 보험회사 공통 양식이 더해질 수 있어요. 사고 내용과 상품에 따라 추가 서류를 요구할 수 있다는 점도 함께 안내돼요.
진료비 세부내역서는 총액만 적힌 영수증과 역할이 달라요. 언제 어떤 항목이 산정됐는지 보여 주므로 급여·비급여, 병실료, 처치와 재료비를 보험회사가 확인할 때 쓰여요. 발급받은 뒤 환자명·진료기간·병실·환자구분이 실제 입원과 맞는지 먼저 살펴보세요.
50만원 이하는 ‘진단서 대체’ 조건을 봐요
손해보험협회는 입원의료비가 50만원 이하일 때 진단서 대신 진단명과 입원기간이 포함된 입·퇴원 확인서 또는 진료확인서로 갈음할 수 있다고 안내해요. 이는 모든 서류가 없어도 된다는 뜻이 아니에요. 영수증과 세부내역서는 기본으로 보고, 진단 확인 서류가 어떤 형식이면 되는지를 줄인 기준이에요.
금액만 보고 미리 서류를 생략하지 마세요. 같은 50만원 이하라도 사고 특성, 상품의 보장내용, 짧은 기간의 반복 청구처럼 추가 심사가 필요한 상황이면 보험회사가 보완서류를 요청할 수 있어요. 발급 비용이 드는 서류는 먼저 보험회사에 필요한 정확한 명칭을 확인하면 중복 발급을 줄일 수 있어요.
보장한도는 ‘한의원 평균’이 아니라 내 약관에서 찾아요
실손의료보험은 실제 부담한 의료비를 약관 범위에서 보상하는 상품이지만, 가입 시기와 갱신·전환 여부에 따라 자기부담금과 보장 구조가 달라져요. 손해보험협회 FAQ도 가입연도에 따라 입원의료비 자기부담금이 달라진다고 설명해요. 그래서 인터넷의 한도표 한 장을 내 계약에 그대로 대입하면 안 돼요.
증권에서 질병입원·상해입원 담보, 연간 또는 사고당 한도, 급여·비급여 구분, 자기부담금, 보장 제외 항목을 차례로 확인하세요. 한의원 또는 한방 진료가 포함되는지, 입원 필요성과 치료 항목을 어떤 자료로 심사하는지도 보험회사에 질문해요. 의료기관은 보험금 지급을 확정할 수 없고, 최종 판단은 가입 약관과 보험회사의 심사에 따라요.
실손24는 서류 전송을 돕지만 지급을 보장하지 않아요
금융위원회는 실손24에서 소비자가 요청하면 연계 의료기관이 영수증, 세부산정내역서, 처방전을 보험회사로 전자 전송할 수 있다고 안내해요. 2026년 9월 28일 기준 전국 연계율은 약 47.7%로 발표됐으므로, 모든 의료기관에서 바로 되는 것은 아니에요. 앱이나 홈페이지에서 이용한 기관이 연계돼 있는지 먼저 확인해야 해요.
전산 전송은 종이 발급과 제출 과정을 줄이는 수단이에요. 보험금 지급 대상, 한도, 자기부담금이나 추가 심사를 없애는 제도는 아니에요. 진단서나 입·퇴원 확인서처럼 전자 전송 대상 밖의 추가 자료가 필요한지는 청구 화면과 보험회사 안내를 확인하세요.
퇴원 전 다섯 칸만 채워 두세요
보험회사와 상품명, 가입연도, 입원 담보명, 자기부담금, 필요한 진단 확인 서류를 한 장에 적어 보세요. 다음으로 의료기관에서 영수증과 세부내역서를 받고 진료기간이 맞는지 확인해요. 마지막으로 실손24 전송 여부 또는 보험사 앱·우편·팩스 같은 제출 방법을 정하고 접수번호를 저장해요.
평균 입원금액을 개인 예상액으로 쓰기보다 실제 세부내역서와 내 약관을 맞춰 보는 편이 정확해요. 보험회사 답변이 모호하다면 보장 여부와 필요한 추가서류를 문자·이메일·상담 기록처럼 다시 확인할 수 있는 형태로 요청하세요.